羽翎交易所FTR:揭秘“只涨不跌”背后的资金盘陷阱与信任崩塌
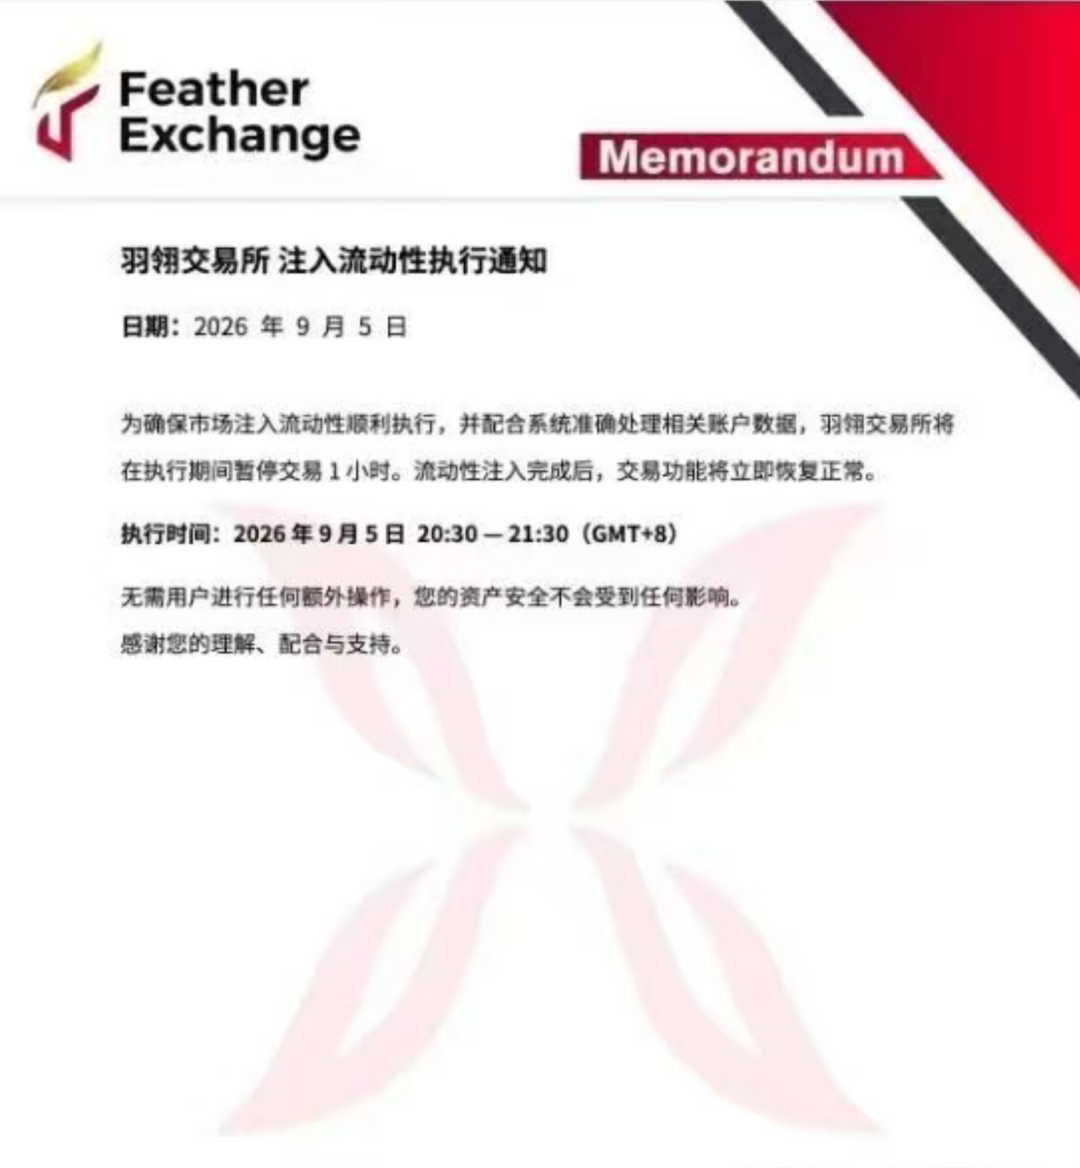
羽翎交易所(FTR)以每日固定上涨0.02美元、年化收益155%为诱饵,构建“只涨不跌”的虚假繁荣。其本质是通过后台代码操控价格,利用新进资金支付旧户账面盈利的庞氏骗局。
在波动剧烈的加密货币市场中,任何承诺“稳赚不赔”的项目都散发着危险的气息。然而,羽翎交易所(FTR)却公然挑战这一基本常识,向市场兜售一种名为“确定性”的幻觉。该平台宣称其代币FTR每天最低上涨0.02美元,呈现出一种诡异的只涨不跌”曲线。推广方更是将这种反常现象包装成高达155%的年化收益,试图用看似温和的数字掩盖其背后惊人的单利涨幅。当比特币等主流资产可能在一天内回撤20%时,羽翎却敢承诺价格单向上行,这并非金融创新,而是一场精心编排的表演。 深入剖析羽翎的核心模型,其运作逻辑并不复杂,甚至可以说简陋得令人咋舌。用户入金后,资金被强制兑换为平台代币FTR。若以1美元为基价进行单利粗算,每日0.02美元的涨幅意味着年涨幅可达730%,远超推广方宣传的155%。这种巨大的差异表明,所谓的温和口径只是为了降低受害者的警惕性。为了维持这个谎言,平台编织了一套宏大的叙事背景,包括阿联酋资方支持、覆盖20余国的运营网络以及AI结合RWA和公链生态等概念,并声称拥有海外牌照。然而,这些光鲜亮丽的标签不过是用来延缓用户提现的障眼法。 在真实的金融市场中,价格是由供需双方的博弈决定的,涨跌互现才是常态。羽翎交易所的FTR价格曲线并非市场交易的结果,而是由后台程序预先设定的一段代码。这意味着,用户眼中看到的K线图,实际上是平台方写好的剧本。任何脱离底层现金流支撑、违背市场规律的“只涨不跌”,其本质只有四个字:借新还旧。当新增入金的增速无法覆盖老用户的赎回需求时,这个脆弱的资金链条必然断裂,修改规则、限制提现乃至直接跑路,成为此类结构唯一的终局。 从产品设计的角度来看,羽翎交易所精准地击中了散户投资者最深的心理弱点:对踏空的恐惧、对市场波动的焦虑以及对复杂技术分析的无知。在这里,用户不需要研究宏观经济,不需要盯盘,更不需要判断牛熊周期。只要买入,账户数字就会每天自动增长。这种将暴富包装成确定性的手段,极大地抚慰了投资者的焦虑情绪。然而,正是这种极致的“完美”,构成了最大的风险信号。因为在现实世界中,没有任何一种资产能够承诺单边上涨,完美本身就是最大的破绽。 该模式的致命缺陷在于其收益来源完全不明。平台没有可验证的交易手续费收入、上币费或生态造血能力来支撑如此高昂的回报。相反,它设置了一个单向流动的阀门:资金进入容易,但提现却难如登天。平台通过锁仓、解冻、缴纳对流金、充值解锁等一系列组合拳,将提现过程变成了一道道付费关卡。每一次尝试提现,都可能变成二次收割,用户不仅无法收回本金,反而可能因为缴纳各种名目的费用而遭受进一步损失。 回顾加密货币交易所的发展历史,山寨交易所的信任危机早已不是新鲜事。以聚币网为例,这家曾经的老牌交易所在六年间换壳六次,从聚币到币蛋、宝币网,再到新聚币和JuCoin,每一次改名都意味着旧平台债务的清零和新平台流动性错配的开始。换壳可以重置名字,但无法重置信任的余额。羽翎交易所的出现,正是在这样一个信任已经极度稀缺的市场环境中,试图变现最后一点残值。它不是在参与竞争而是在收割那些尚未意识到风险的最后参与者。 当前,全球加密货币市场的流动性正不可逆地向头部平台虹吸。据相关数据显示,币安和OKX等头部交易所占据了绝大部分衍生品市场份额,而未平仓合约占比超过80%。与此同时,中小型中心化交易所的现货交易量大幅下滑。在这种背景下,缺乏全球统一监管且无信用历史的山寨交易所,想要重建用户信任几乎是不可能完成的任务。建立信任需要十年,摧毁它只需要一天,而重建它则需要另一个十年,这是任何新入场的山寨交易所都无法承受的时间成本。 羽翎交易所的“只涨不跌”叙事,是一场逆势而为的荒谬表演。它试图用对抗物理规律的方式对抗金融规律,用情绪价值替代底层资产,用话术体系替代信任体系。当潮水退去,留给这类山寨交易所的不再是财富的狂飙,而是一笔笔无法核销的信任坏账。对于投资者而言,敬畏常识不仅是一种保守的态度,更是一种必要的自保手段。市场从不同情天真,但它永远奖励清醒。当一家交易所需要用每天涨2美分来留住用户时,它已经不是在经营交易所,而是在经营倒计时。