Cysic与星河联盟(Galaxy Alliance DAO)算力共识宣传警示:警惕日释放复投型资金盘风险
原文章披露,Cysic与星河联盟(Galaxy Alliance DAO)以ZK、AI算力包装CYS代币,设置0.3%—1.5%日释放、复投及代币计价收益。资金循环依赖新增资金、币价与流动性,呈疑似资金盘骗局风险,芯片交付与真实需求尚待核验...
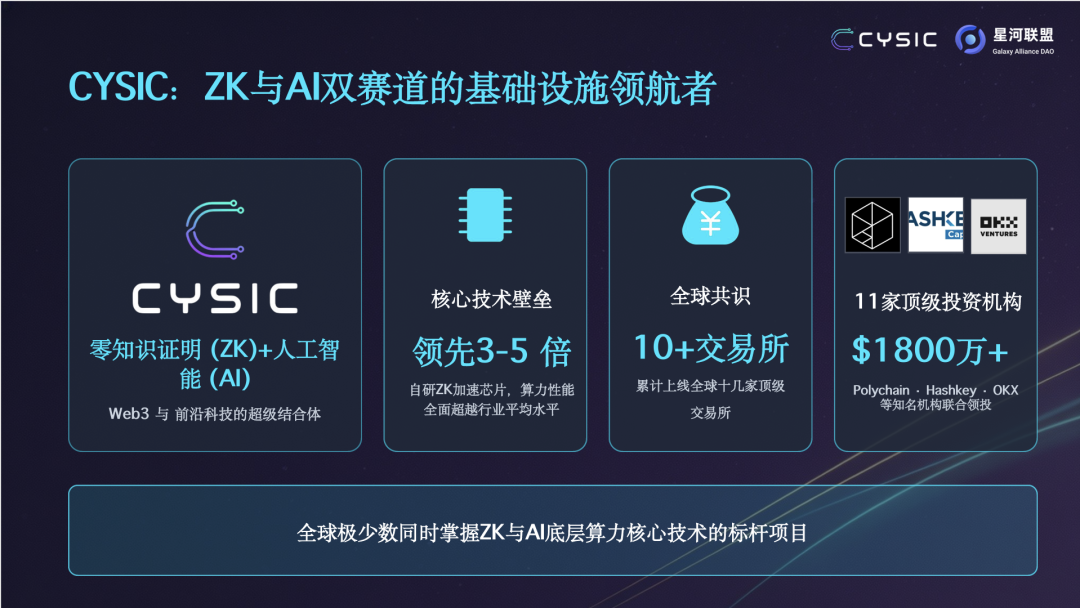
一、算力叙事不能替代资金安全审查 围绕Cysic与星河联盟(Galaxy Alliance DAO)的宣传,将ZK加速、AI算力、CYS代币释放和算力资产化包装成完整的价值闭环。但从反诈角度看,技术价值、团队履历、机构融资与代币收益属于不同层面的信息,不能相互替代,更不能因为项目使用了芯片、算力等产业概念,就将按日释放的收益理解为固定回报。现有信息均来自原文,未提供警方立案、官方定性、崩盘时间或受害数据,因此不能直接断相关项目已经被认定为骗局;但其披露的收益结构和资金循环方式,确实呈现出需要高度警惕的疑似资金盘风险。 二、技术底座需要用真实交付而非宣传语验证 据原文披露,Cysic是同时布局ZK与AI底层算力基础设施的项目,自研ZK加速芯片,算力性能领先行业平均水平3至5倍,并试图通过ComputeFi推动算力资源资产化。技术方向本身并不等于虚假,但“性能领先”“算力可计价”和“芯片能够量产交付”是三个必须分别核验的问题。原文同时承认,项目目前仍面临叙事与工程之间的时差,其真正的护城河取决于底层芯片的实际量产交付,以及外部真实算力需求的引入速度。因此,在这些信息得到验证之前,算力技术更多是项目叙事的支撑,不能直接证明认购资金具有稳定、独立的偿还来源。 三、团队履历和机构投资不能成为收益担保 据原文披露,Cysic创始人兼CEO Leo Fan具有比特币早期矿工、康奈尔大学密码学博士及Algorand前核心开发者等经历,曾主导设计State Proofs轻量级共识机制。该项目还获得11家顶级投资机构联合领投,融资额超过1800万美元,包括Polychain、HashKey、OKX Ventures等。团队的专业背景和机构融资能够提高项目的可信度,却不能保证CYS代币价格稳定,也不能保证平台通证收益最终能够覆盖参与者的投入。机构参与了股权或融资,并不等于为代币日释放、复投机制及所有市场风险提供担保,更不能代替芯片交付和真实业务收入的核验。 四、CYS代币的收益机制必须拆开审视 原文将CYS代币描述为算力资产计价与流通单位,其生态包括算力权益套餐、复投机制,以及按0.3%至1.5%浮动的日释放比例。同时,认购资金中的40%被强制注入流动性,释放资金的20%用于购置算力设备,产出价值的30%再回流生态,并配合千万级通证激励和真实算力设备产出。这些规则构成了一个看似完整的内部循环:认购资金进入生态,部分用于设备和流动性,算力产出再以代币形式分配并推动复投。但内部循环是否安全,关键不在于资金是否“在系统内流转”,而在于系统能否持续获得独立于新认购和币价上涨的真实需求。 五、代币计价收益放大了日释放和复投风险 原文明确提示,所有收益均以平台通证计价,并会受到市场供需影响而出现大幅波动。这一点是识别风险的核心。所谓每日释放0.3%至1.5%,只是名义上的通证数量,并不代表参与者获得固定收益。如果CYS价格下跌,即使每日到账的代币数量不变,其实际价值也可能同步缩水;如果参与者将收益继续复投,则会进一步增加对单一高波动资产和持续释放机制的依赖。一旦新增认购放缓、释放代币的承接需求下降、市场流动性减弱,生态就可能从“复投推动增长”转向“需要更多资金维持释放”,继而影响下一批参与者的信心。这种对持续资金流入和代币流动性的依赖,正是疑似资金盘模式中需要重点警惕的结构。 六、三段式资金分配不等于风险已经消除 认购资金40%强制注入流动性、20%购置设备、30%产出价值回流生态,看似形成了自动反哺机制,但每一部分都需要进一步核验。注入流动性并不等于形成了稳定买盘,强制比例也不能保证代币价格持续上涨;购置设备需要确认采购、部署、运行和算力产出是否真实发生;“产出价值回流生态”则需要明确价值如何计算、由谁接收以及是否形成可验证的外部收入。如果所谓产出主要仍以平台自身代币计价,而外部付费算力需求尚未得到证明,那么资金流转越复杂,越可能掩盖项目对新增认购和代币估值的实际依赖。不能仅凭资金比例的分配方式,就认定闭环已经具备可持续性。 七、星河联盟的用户与资金数据不能直接等同于平台收入 据原文披,星河联盟(Galaxy Alliance DAO)覆盖超过5万名真实加密用户,识别准确率达到95%以上,并具有累计管理超过2000万美元资金的经验,这些能力被用于精准网络和专业做市。对于冷启动阶段的项目而言,用户触达和做市能力确实可能缓解初期流动性不足。然而,“覆盖用户”不等于“持续付费用户”,“识别准确率”不等于用户留存率,“管理资金规模”也不等于已经归属于平台的真实收入。反诈核验时,还应关注这些用户因何种机制进入生态、其投入是否主要受到高额释放和复投激励吸引,以及所谓流动性是否主要依赖新认购资金。原文并未披露这些数据,因而不能以用户数量和资金管理规模直接推导项目不存在资金盘风险。 八、从现有披露看,疑似资金盘风险来自多个条件叠加 按照原文信息,日释放、复投、收益全部以平台通证计价、生态依赖社区激励维持流动性,以及外部真实算力需求尚未充分证明,这几项特征同时出现时,应提高风险等级。若参与者获得的主要回报来自后续认购资金对代币释放的承接,而非来自已经交付的芯片和外部算力业务,那么其运行逻辑就会呈现出庞氏式或资金盘式的自我循环特征。反过来,如果能够证明芯片确已量产交付、外部客户存在真实且持续的计算需求,并且业务产出足以覆盖相应的释放义务,这类风险才有缓释可能。原文尚未完成这一关键证明,因此现阶段既不能把项目当成骗局定论,也不能把日释放数字当成安全承诺。 九、普通参与者最应关注的是五项可验证指标 第一,芯片是否真实交付,交付数量与原宣传规模是否匹配,而不是只展示实验室性能。第二,外部真实算力需求是否已经出现,平台收入是否来自实际使用和结算,而不是完全依靠内部通证奖励。第三,CYS收益与CYS价格之间的联动风险,释放数量增加能否被市场真实需求承接。第四,新参与者的留存和复投是否建立在实际算力使用价值之上,社区激励停止后是否仍有用户留存。第五,40%流动性注入、20%设备购置和30%价值回流是否公开透明执行。原文提出“芯片真实交付率”和“生态激励留存度”这两个核心指标,实际上正是判断项目能否跨越工程时差的关键所在。 十、不要把不能验证的数字当成确定性回报 在反诈审查中,需要特别警惕用“全球少数”“领先3至5倍”“11家机构”“1800万美元融资”“5万用户”“2000万美元管理资金”等数字形成可信感。每一项数字都有其证明范围:技术数字不能证明代币不会贬值,融资数字不能保证本金安全,用户数字不能证明收益来源合规。真正需要核验的是这些数字背后的合同、交付、结算和持续需求。如果参与决策主要依赖日释放比例、币价预期和复投收益,而无法回答收益来自何处、设备是否运行、谁在真实购买算力等问题,就不应当把CYS视作低风险资产,更不能将其当作固定收益产品。 十一、风险结论应保持审慎,但警示不能缺席 Cysic的技术路线、创始人履历、融资背景以及星河联盟的用户和做市能力都值得进一步核验,但它们不能自动消除CYS代币的波动风险。原文已经承认,生态早期高度依赖社区激励维持流动性,而真正的价值仍取决于芯片量产交付和外部真实算力需求。因而,对该项目最准确的风险表述不是“已经查实违法”,而是“存在疑似资金盘和庞氏式资金循环风险,且尚缺少真实交付与独立需求证明”。对普通加密用户而言,应把代币计价、日释放、复投和持续流动性放在审查中心,先核实业务现金流的来源,再判断收益是否可持续。本文仅依据原文披露的信息进行反诈风险分析,不构成投资建议,也不能替代司法、监管或平台层面的正式认定。