中绿平债:一场专门收割负债者的“希望”骗局,与背后的时代财富焦虑
本文深度拆解“中绿平债”骗局。该项目打着“国家平债试点”旗号,利用五级三阶制模式,精准收割被债务压垮的群体。它不创造财富,只贩卖虚假希望,本质是一场连环局。其风险在于利用负债者的绝望心理,诱导其投入最后积蓄,最终导致人财两空,加剧个人与家庭...
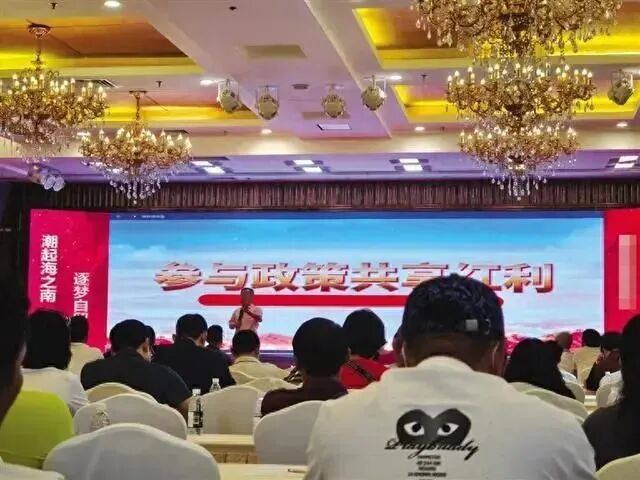
在这个世界上,最暴利的生意,从来不是贩卖商品,而是贩卖希望。当一个退休老人被债务压得喘不过气,催收电话打爆通讯录,有人递来一杯写着解债的毒药,他会不会一饮而尽?一位退休老人被修佛老师带进秦皇岛一间寝室,四个月交出十三万积蓄,坚信GJ正在秘密帮她还债。女儿能拿到的证据里,有一份已结清的征信报告,一张银行App截图,还款日写着9999年。对走到墙角的人来说,这些破绽百出的道具,构成了此生最想相信的东西。 今天要拆解的中绿平债,就是这样一场专门针对负债者的连环局。它不创造财富,只收割绝望。 01 打着“GJ政策”旗号的精准收割 中绿平债并非横空出世的新发明。据原文披露,它的前身是盘踞秦皇岛多年的老牌北派传销组织“中绿”。该组织早年以销售保健品为幌子,后敏锐地嗅到了社会空气中弥漫的焦虑:信用卡逾期、网贷断流、失信名单上的人越来越多。当“带你赚钱”的故事逐渐讲不动时,“帮你平债”的剧本便悄然登场。 于是,一个被重新包装成“GJ平债试点”的项目应运而生。其口号精准得可怕:负债全清零,征信洗白,案底消除,限高解除,顺带还能赚1.5亿。为了最大限度地吸引目标人群,其门槛被压到极低,一单2900元,最多可投15单,总计43500元。这个金额,恰好是一个走投无路的人再赌一次的心理价位。其收益模式依然是经典的五级三阶制,据公开信息披露,上级从下线的入门费中抽走约52%,整个模式没有实体,没有盈利来源,唯一的燃料就是不断涌入的新人。 这局最残忍之处,在于它的精准。它锁定的不是贪心的人,而是已经被债务压到失去选择余地的人:信用卡逾期者、被限高的失信被执行人、征信已经花了的人、想洗白案底的人。对一个还有退路的人来说,2900元是一个笑话;对一个已经没有退路的人来说,2900元是最后一张船票。而船票的背面,写着一行小字:你以为在解决旧债,其实是在欠下新债。 02 渴望翻盘的执念,盖过了常识的警报 在这场精准的连环局里,受害者从来不是因为糊涂。他们只是被债务逼到了悬崖边,渴望翻盘的执念,让他们在设局者递来毒药时,错当成了救命的水。 据原文引用的公开信息显示,失信被执行人仍有数百万之众;有信贷逾期记录的自然人以亿计;居民债务与可支配收入之比已超过130%,月均本息支出占到可支配收入四分之一以上。一个被催收电话打爆通讯录的人,一个看着限高通知买不了高铁票的人,一个在亲友面前已经抬不起头的人,你跟他讲金融常识,等于跟溺水的人讲游泳姿势。 设局者赢,从来不因为他们比入局者聪明。设局者只是比这个社会更早、更准确地识别出了哪一群人正在社会性死亡的边缘上呼吸。负债摧毁的从来不只是现金流,它是一个人作为“正常人”的全部凭证:信用、体面、家庭地位、对未来的预期。当这些东西同时崩塌,人的认知防线是全面失守的。2900元买的不是平债,是四个月里有人每天告诉你“你还有救”。 时代的灰尘落在个人头上,就是一座山。而设局者,是站在山脚下兜售假电梯票的人。他们不制造悬崖,他们只是在悬崖边上,把一张印着希望的纸,卖给了一个已经没有力气绕路的人。 03 上岸的唯一捷径,是承认没有捷径 中绿平债会被打掉。据公开报道,秦皇岛“惊雷行动”执法机关带着数百人,冻结数亿元。但平债的变种不会消失,只要负债的焦虑还在,只要走捷径的渴望还在,下一个马甲已经在路上了。 真正值得记住的,不是套路有多精巧,而是一个更冷的事实:所有为捷径付出的代价,最终都比绕远路更贵。那个把母亲带离秦皇岛的女儿,最终把钱和母亲都带回了家,但十三万积蓄回不来了,被修佛老师凿开的那道裂缝,需要用更长的时间去修补。那个把养老金投进去的退休老人,拉了两个老同事入局,她失去的不只是钱,是晚年最后一点对人的信任。 飘风不终朝,骤雨不终日。时代的负债潮会过去,杠杆的周期会轮转,但一个人对待困境的方式,会留下来。把烂牌打好的前提,是先承认手里拿的是烂牌。真正的上岸,从来不是某个神秘政策在某个清晨把你的债务一键清零,而是你终于不再等那趟不存在的电梯,开始一级一级地爬楼梯。 悬崖不会因为你不看它就消失。但你看它一眼,再决定下一步往哪走,就已经比绝大多数人清醒了。至于那些还在等电梯的人,山脚下永远有人卖票。 04 百川观察 财富世界里最昂贵的税,叫捷径税。它从不向富人征收,只向那些最输不起的人,一次性收走全部。敬畏杠杆,敬畏常识,敬畏那些看起来太慢的路。因为在债务的尽头,唯一可靠的平账方式,从来只有一种:你自己,一点一点地,把它还完。 你身边有没有这样一个人——他未必贪心,只是被债务逼到了墙角,然后有人递来一张“假电梯票”。你遇到过么? 欢迎在评论区聊聊,或者那个你没能拉住的人。 本文为基于公开信息的行业观察与反诈科普,不构成任何投资建议、法律意见或债务处理指引。文中提及的具体组织及模式,均以执法机构公开报道为准。