警惕借“数字人民币2.0”与“数币达·励付”名义实施的智能合约诈骗
不法分子常利用公众对数字人民币升级及“数币达·励付”(LIFT)项目的认知盲区,虚构高收益理财或自动结算骗局。此类诈骗伪装成官方金融创新,实则诱导用户脱离正规银行体系进行转账。
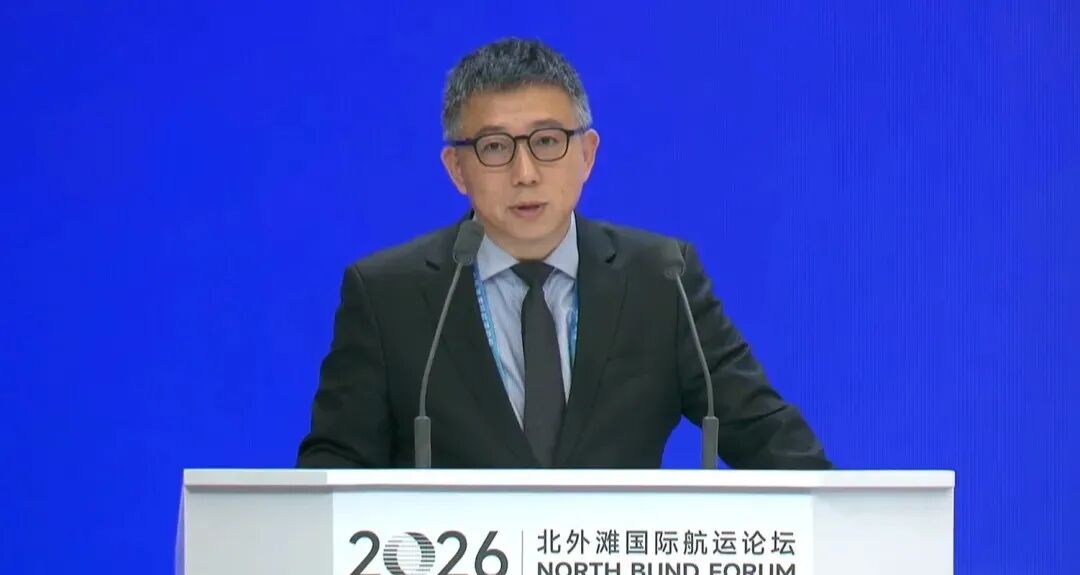
近期,随着人民银行数字货币研究所所长穆长春在2026北外滩国际航运论坛上的发言引发关注,数字人民币从1.0现金型向2.0存款型的升级成为热点。然而,这一正常的金融技术迭代却被部分不法分子扭曲利用,他们打着“数字人民币2.0”、“数币达·励付”以及“智能合约自动分红”的旗号,设计出极具迷惑性的新型资金盘骗局。广大民众需透过技术迷雾,看清其背后的诈骗本质,避免陷入所谓的“金融科技红利”陷阱。 首先,我们需要厘清数字人民币2.0的真实含义,以识破骗子的概念偷换。据原文披露,自2026年1月1日起,数字人民币确实升级为2.0存款型,这意味着在商业银行实名钱包中的数字人民币被视为银行表内存款,开始计付利息。但这仅仅是银行业务逻辑的调整,旨在让数字人民币具备金融账户属性,纳入存款保险体系。诈骗分子往往故意忽略“商业银行实名钱包”这一核心前提,诱导受害者下载非法APP,声称只要将钱转入其提供的“智能钱包”即可享受远超银行活期的高额利息。事实上,官方数字人民币的利息是由银行系统自动结算,绝不需要用户进行任何额外的“投资操作”或“合约签署”。 其次,骗子滥用“数币达·励付”(LIFT)项目名义,虚构跨境贸易自动化收益。穆长春在论坛上提到的“数币达·励付”是用于解决外贸海运费支付痛点的真实业务验证项目,其核心是通过电子提单上链和智能合约,实现“履约到了,钱自己走”。这是一种服务于实体贸易的结算工具,而非面向普通个人的理财产品。诈骗团伙却将其包装成一种“躺赚”模式,谎称用户只需投入资金,系统便会自动匹配海外贸易订单,通过智能合约每日返还高额利润。这种说法完全违背了贸易金融的基本逻辑,因为智能合约的作用是确保资金定向支付给真实的交易对手,防止欺诈和挪用,而不是用来生成无中生有的投资收益。 再者,所谓“三流合一”的技术底座被歪曲为拉人头的传销借口。原文指出,CBETS平台将信息流、数据流、单据流合一,是为了降低银行风控成本和企业融资难度,让在途资产能够盘活。而在骗局中,犯罪分子将这一复杂的技术架构简化为“层级奖励机制”,鼓励参与者发展下线,声称下线越多,“数据流”越庞大,获得的“智能合约分红”就越多。他们利用普通人对区块链、智能合约等技术术语的不了解,制造技术壁垒假象,让受害者误以为这是某种高端的量化交易或算法套利,从而放松警惕。 此外,诈骗分子常利用“跨境桥梁”概念制造合规假象。穆长春强调,数字人民币跨境遵循“无损、合规、互通”原则,尊重各国货币主权,反洗钱和反恐怖融资规则被写入代码。然而,骗局平台往往宣称自己拥有“特殊通道”,可以绕过外汇管制,实现资金的自由进出和高倍杠杆炒作。他们甚至伪造与mBridge(多边央行数字货币桥)的合作文件,暗示其平台具有官方背景。实际上,任何试图绕过国家外汇管理规定、承诺保本高息的跨境资金运作,均涉嫌非法经营或集资诈骗,与官方倡导的合规跨境支付背道而驰。 对于普通百姓而言,识别此类骗局的关键在于回归常识。数字人民币的升级确实让钱包里的钱能生息,但这笔利息是微薄的活期存款利息,绝非暴利来源。真正的“数币达·励付”服务对象是进出口企业和银行,解决的是审单慢、垫资难的问题,与普通投资者的日常理财毫无关系。如果有任何平台或个人向你推荐基于“数字人民币智能合约”的投资项目,并要求你将资金转入非银行官方渠道,或者下载未经应用商店审核的APP,这百分之百是诈骗。 最后,必须明确数字人民币的风险边界。正如原文所述,数字人民币不替你兜底“买卖亏了”,也不消除汇率风险。智能合约再先进,也只在“真实贸易+合法质押”的场景下生效。它自动化的是流程,而不是消除商业风险,更不可能凭空创造财富。那些声称能通过“智能合约”锁定高额回报、实现资金空转套利的说法,不仅违背经济规律,更是对技术的恶意曲解。 面对层出不穷的新型反诈挑战,公众应保持清醒头脑。不要轻信网络上关于“内部消息”、“技术红利”的宣传,务必通过银行官方渠道办理数字人民币业务。记住,真正的金融科技创新是为了服务实体经济,让数据替人作证,让履约更加透明,而不是成为犯罪分子收割韭菜的工具。一旦发现疑似诈骗线索,应立即停止交易并向公安机关报案,守护好自己的钱袋子。